Blog

  • ファクタリング会社の選び方|利用の流れと必要書類

    ファクタリング会社は、手数料の安さだけで選ぶと失敗します。見るべきなのは、手元に残る金額、契約内容の明確さ、会社の実態の3点です。ここでは、選ぶ基準と、実際の利用の流れをまとめます。

    選ぶときの5つの基準

    1. 手数料と費用の内訳が明確か: 手数料率だけでなく、ほかの費用を含めた合計で比べます。
    2. 契約の種類が自社に合うか: 取引先に知られたくない場合は2社間、コストを抑えたい場合は3社間が候補です。
    3. 入金までのスピード: 急ぎの場合は、申込みから入金までの目安を確認します。
    4. 買取れる金額の範囲: 会社によって、買取できる売掛債権の金額に下限や上限があります。
    5. 会社の実態: 運営会社名、所在地、連絡先が公式サイトに明記されていて、問い合わせに丁寧に答えてくれるかを確認します。

    利用の流れ

    1. 相談・申込み: 売掛債権の金額、支払期日、売掛先などを伝える。
    2. 見積もり: 複数社から取り、手数料や費用の内訳を比べる。
    3. 審査: 請求書などの書類をもとに、売掛先の信用力などが確認される。
    4. 契約: 契約書を確認し、条件に納得してから署名する。
    5. 入金: 手数料などを差し引いた代金が、指定口座に支払われる。
    6. 期日の対応: 契約の種類に応じて、売掛金の支払いを行う。

    一般的に求められる書類の例

    必要書類は会社によって異なります。次はよくある例です。

    • 本人確認書類
    • 売掛先との取引が分かる請求書・契約書・発注書など
    • 入出金が分かる通帳のコピー
    • 法人の場合は、登記事項証明書など

    契約前の最終チェック

    • 契約書に、償還請求権(買い戻し)の条件がないか
    • 見積書の金額と、契約書の金額が一致しているか
    • 解約や違約金の条件はどうなっているか
    • 不明点は、署名する前に質問して、回答を記録に残す

    まとめ

    複数社から見積もりを取り、手数料と内訳、契約内容、会社の実態を比べて選びましょう。少しでも不安があれば、契約前に弁護士など専門家へ相談することをおすすめします。参考:金融庁「ファクタリングを利用する事業者の方へ」
  • 違法ファクタリング(偽装ファクタリング)の見分け方|契約前の注意点

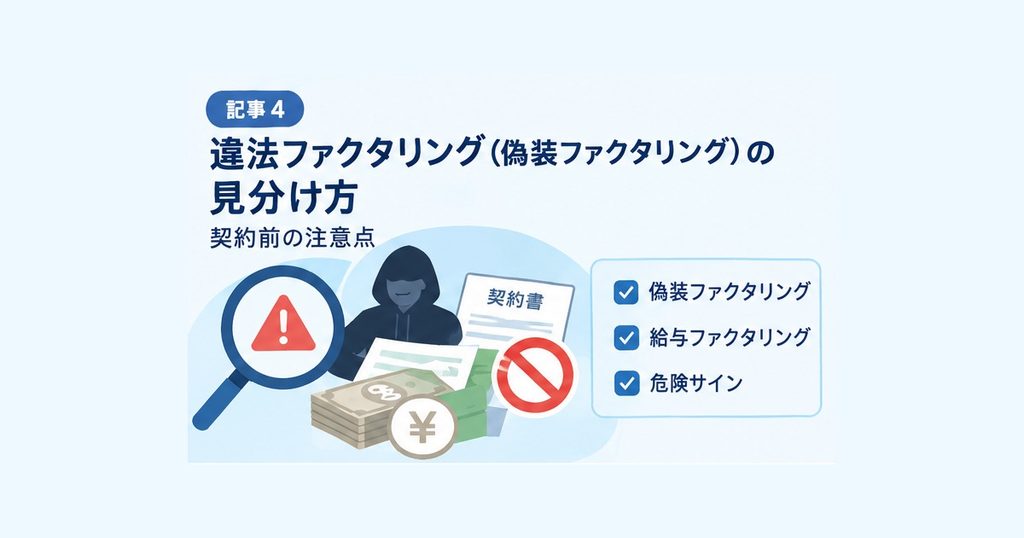
    ファクタリング自体は、債権の売買として認められた取引です。しかし、ファクタリングを名乗りながら、実態は貸付けで高い手数料を取る業者がいます。金融庁は、こうした取引に注意するよう呼びかけています。契約前に、次の点を確認してください。

    違法になりやすい2つのパターン

    ① 偽装ファクタリング(事業者向け)

    売掛債権の買取りを装い、高い手数料を引いた代金を渡し、あとで利用者に回収させて返済させる仕組みです。実質は貸付けであり、貸金業の登録がない業者が行えば違法なヤミ金融にあたります。

    ② 給与ファクタリング(個人向け)

    個人の給与を受け取る権利を買い取って現金を渡し、その個人を通じてお金を回収する取引です。自治体の消費者向け情報などでは、貸金業にあたるとされ、無登録の業者はヤミ金融だと注意されています。

    契約前に確認する危険サイン

    金融庁は、次のような点がある場合、ファクタリングを装ったヤミ金融の可能性があるとしています。

    • 売掛先が支払えないとき、利用者に買い戻しや支払いを求める条件がある(償還請求権・買戻請求権)
    • 売掛債権を売った利用者が、自分で回収して、ファクタリング会社へ支払う仕組みになっている

    ただし、2社間ファクタリングは売掛先に通知しないのが通常で、これ自体が違法なのではありません。回収を利用者に任せる構造の中で、償還請求権などが付いていないかが、見るべきポイントです。

    チェックリスト

    • 契約書に、「売掛先が払えなければ利用者が返す」という条項がないか
    • 手数料が極端に高くないか(見積もりの内訳が明確か)
    • 会社の所在地・連絡先・運営会社名が、公式サイトに明記されているか
    • 契約を急がせたり、書類の提出を強引に求めたりしないか
    • 契約書や見積書を、書面やデータで出してくれるか
    • 個人の給与を担保・対象とする話になっていないか

    トラブルになったら

    契約前に少しでも不安があれば、弁護士に相談してください。金融庁も、少しでも心配な点があれば、法律の専門家である弁護士への相談を呼びかけています。すでに契約して被害にあった場合も、早めに弁護士や公的な相談窓口へ連絡しましょう。

    まとめ

    ファクタリングは合法な資金調達手段ですが、すべての業者が適正とは限りません。契約書の内容と、償還請求権の有無を確認し、不安があれば契約前に専門家に相談することが大切です。参考:金融庁「ファクタリングを利用する事業者の方へ」 / 金融庁「注意喚起」

  • ファクタリングの手数料はいくら?仕組みと見積もりで見るべきポイント

    ファクタリングの手数料は、売掛金の額面から差し引かれます。手数料率は会社・契約の種類・売掛先の信用力で大きく変わるため、「相場」だけで判断せず、実際の見積もりで手元に残る金額を比べることが大切です。

    手数料の計算の考え方

    手数料は、売掛金の額面に手数料率をかけて計算します。次は、仕組みを説明するための仮の例です(実際の数字ではありません)。

    • 売掛金:100万円
    • 手数料率:10%(仮)
    • 手数料:10万円
    • 受け取る金額:90万円(ほかに別途費用がかかる場合は、さらに減ります)

    手数料以外にかかる費用

    見積もりでは、手数料率だけでなく、次の項目も確認してください。

    項目内容
    掛け目売掛債権の額面のうち、買い取ってもらえる割合
    買取手数料ファクタリング会社に支払う手数料
    債権譲渡登記費用譲渡を第三者に示す登記が必要な場合にかかる費用
    印紙代契約書に必要な場合
    振込手数料・事務手数料代金の振込などにかかる費用

    項目や金額は、会社によって異なります。「手数料◯%」とだけ書かれた広告は、ほかの費用が別になっていることがあります。

    手数料が変わる主な要因

    • 契約の種類: 一般に、2社間は3社間より高くなる傾向があります。
    • 売掛先の信用力: 支払いが確実な会社ほど、手数料は低くなりやすいです。
    • 売掛金の額: 金額や、利用の頻度で条件が変わる場合があります。
    • 入金までの期間: 期日までが長いと、リスクとして見られることがあります。

    見積もりを比べるときのチェックリスト

    • 手数料率と、ほかの費用の合計は、いくらか
    • 最終的に手元に入る金額は、いくらか
    • 売掛先への通知の有無
    • 契約書に、償還請求権(買い戻し)に関する条件がないか
    • 見積もりの有効期限

    注意点

    手数料が極端に高い場合は、ファクタリングを装った違法な貸付けの可能性があります。見分け方は次の記事で解説します。

    まとめ

    手数料は「率」ではなく、「手元に残る金額」で比べてください。複数社から見積もりを取り、費用の内訳まで確認すれば、余計なコストを避けられます。参考:金融庁「ファクタリングを利用する事業者の方へ」

  • 2社間ファクタリングと3社間ファクタリングの違い|どちらを選ぶべきか

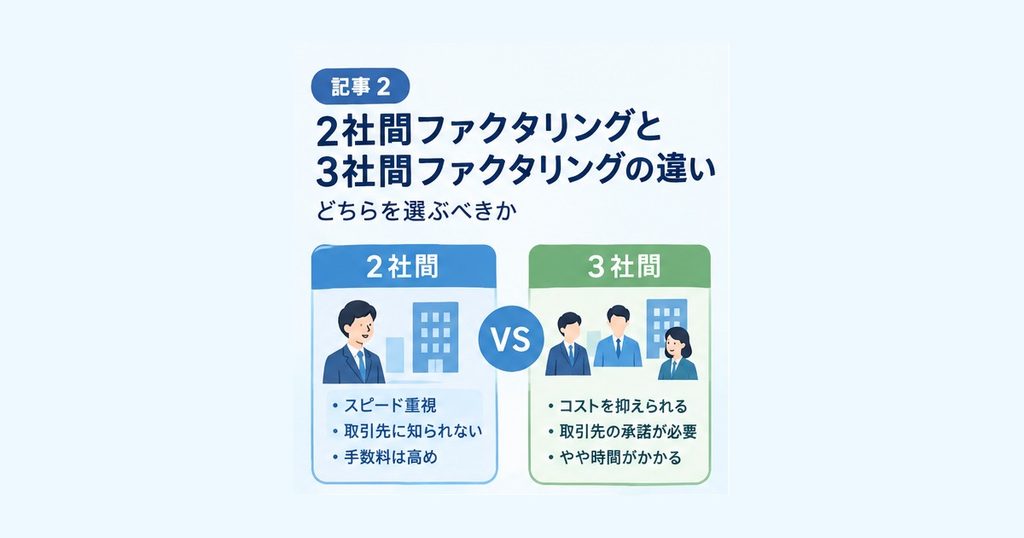
    ファクタリングには、契約に関わる会社の数で分けた「2社間」と「3社間」があります。違いは、売掛先(取引先)が契約に関わるかどうかです。取引先に知られたくないなら2社間、手数料を抑えたいなら3社間が基本の考え方です。

    2社間ファクタリングとは

    利用者とファクタリング会社の2者だけで契約します。売掛先への通知や承諾は不要です。

    売掛金は、期日にいったん利用者の口座へ入金されます。利用者は、その分をファクタリング会社へ支払います。

    3社間ファクタリングとは

    利用者、ファクタリング会社、売掛先の3者で契約します。売掛先に債権譲渡を通知し、承諾を得る必要があります。

    売掛金は、期日に売掛先からファクタリング会社へ直接支払われます。

    違いの比較

    項目2社間3社間
    売掛先への通知・承諾不要必要
    手数料の傾向高め低め
    現金化までの速さ早い傾向時間がかかる傾向
    売掛金の流れ利用者が受け取り、会社へ支払う売掛先が会社へ直接支払う
    向いている人取引先に知られたくない・急ぎ時間に余裕がありコストを抑えたい

    手数料が2社間で高くなりやすいのは、ファクタリング会社が売掛金の回収を利用者に任せるため、回収リスクが大きいからです。具体的な手数料率は会社と条件で変わります。必ず見積もりで確認してください。

    選び方の目安

    • 取引先に資金調達を知られたくない → 2社間
    • 数日で資金が必要 → 2社間
    • 少しでも手数料を抑えたい、取引先の承諾が取れる → 3社間
    • 継続的に利用したい → 3社間も検討

    注意点

    • 3社間では、通知により取引先に資金繰りを知られます。取引先との関係を考えて判断してください。
    • 2社間では、売掛金が入金されたときに、ファクタリング会社へ支払う義務があります。使い込むと契約違反になり、トラブルの原因になります。
    • どちらの形式でも、複数社に見積もりを取り、条件を比べることが大切です。

    まとめ

    2社間は秘密性とスピード、3社間は低コストが強みです。自社の状況と取引先との関係で選びましょう。

    参考: 金融庁「ファクタリングを利用する事業者の方へ」

  • ファクタリングとは?仕組みと融資との違いをわかりやすく解説

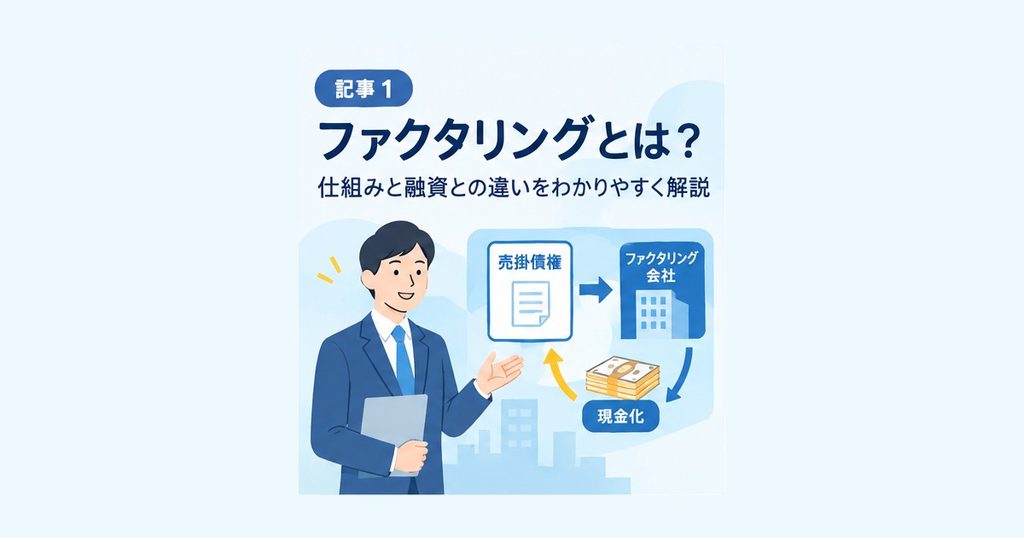
    ファクタリングとは、会社や個人事業主が持つ売掛債権(売掛金)を、支払期日の前にファクタリング会社へ売って現金化する資金調達の方法です。法的には「債権の売買(債権譲渡)」にあたります。金融庁も、ファクタリングを事業者が売掛債権を期日前に手数料を取って買い取るサービスとして説明しています。

    売掛金が入金されるまでの「待ち時間」を短くする仕組み

    商品やサービスを提供しても、代金が入るのは1〜2か月後ということは珍しくありません。その間にも、仕入れ、給与、家賃などの支払いは続きます。ファクタリングは、この入金までの待ち時間を、売掛債権を売ることで埋める方法です。

    基本の流れは次のとおりです。

    1. ファクタリング会社に、売掛債権の買取を申し込む
    2. 請求書などの書類をもとに審査を受ける
    3. 契約して、手数料を差し引いた代金を受け取る
    4. 支払期日に、売掛金がファクタリング会社へ支払われる(支払い方法は契約の種類で異なります。詳しくは次の記事で解説します)

    融資との違い

    項目ファクタリング銀行融資
    性質売掛債権の売却お金の借入
    返済原則なし(売却のため)あり
    審査で見られる点主に売掛先の信用力主に自社の財務状況
    負債への計上借入ではない負債になる

    返済義務がないのは、あくまで「売った」取引だからです。売掛先が倒産しても、原則として利用者が代金を返す必要はありません(償還請求権なしの契約の場合)。ただし、契約内容によって扱いが変わるため、必ず契約書で確認してください。

    向いているケース

    • 入金までの間に、仕入れや給与の支払いが重なる
    • 銀行融資の審査に時間がかかり、間に合わない
    • 売掛先は信用力があるが、自社の財務に不安がある

    知っておきたい注意点

    • 手数料がかかるため、受け取れる金額は売掛金より少なくなります。
    • ファクタリングを名乗る違法業者も存在します。業者選びは、別の記事で詳しく解説します。
    • 売掛債権がないと利用できません。

    まとめ

    ファクタリングは、売掛金を早く現金化するための合法な資金調達手段です。融資と違って、売掛債権を売る取引であるため、仕組みと手数料、業者の見極めを理解したうえで使うことが大切です。

    参考: 金融庁「ファクタリングを利用する事業者の方へ」